Más crédito agrícola, pero no para todos
Por: Jairo Andrés Rendón Ph.D.*

- Aunque se cumplirán las metas de colocación de crédito agropecuario en 2024 ($43 billones), el número de créditos ha caído y el monto promedio se ha concentrado en grandes productores.
- La participación del crédito de redescuento —clave para llegar a pequeños productores, mujeres y población rural vulnerable— cayó del 38% a finales de 2023 al 14% a marzo 2025.
- A medida que bajan las tasas, los bancos prestan más a quienes representan menor riesgo, desplazando el crédito hacia los grandes; si no se gestionan los riesgos estructurales en el campo, los techos a las tasas seguirán excluyendo a los pequeños productores rurales.
Quiero comenzar esta columna felicitando a FINAGRO por sus 35 años. La entidad ha sido clave en el desarrollo del crédito agropecuario en Colombia, y su trayectoria merece reconocimiento. En el marco de esta conmemoración, su presidenta anunció que este año se cumplirá la meta en el punto más alto del rango aprobado: $43 billones colocados, un hito importante en la política de financiamiento rural.
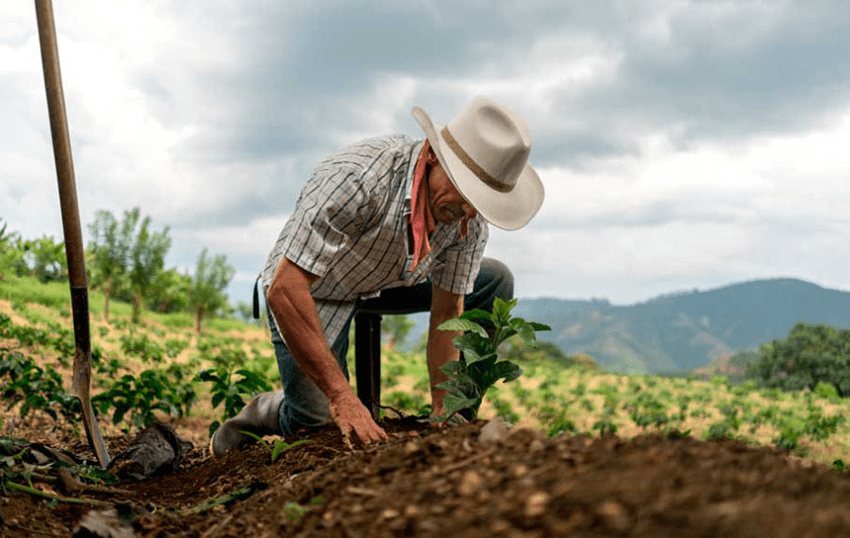
Pero vale la pena mirar con lupa a quién está beneficiando este crecimiento. La buena noticia es que el crédito está fluyendo. La menos alentadora: no todos los productores lo están sintiendo por igual.
Desde finales de 2023 ha crecido con fuerza la colocación a través de la cartera sustitutiva, que es la que las entidades financieras colocan con recursos propios. En esta cartera están los grandes productores y representa hoy el 86 % de los montos desembolsados. En contraste, el crédito de redescuento canalizado a través de FINAGRO —la vía natural para llegar al pequeño productor, a la mujer rural, a los más vulnerables— ha caído al 14% del total, cuando a finales de 2023 representaba el 38%.
Este cambio no es menor y tiene implicaciones importantes: mientras los pequeños destinan más del 80% del crédito a producir, los grandes usan solo el 38% con ese propósito; el resto se va a transformación y comercialización. Además, aunque los montos han aumentado, el número de créditos ha disminuido, y el monto promedio por crédito ha crecido, especialmente en cartera sustitutiva. Esto indica que menos productores acceden al crédito, pero quienes lo hacen reciben más recursos, lo que evidencia un problema de alcance y concentración.
La tasa de interés puede estar jugando un papel central en esta dinámica. La concentración en cartera sustitutiva ocurre en un contexto de reducción de tasas. Pero la tasa no es más que una expresión financiera del riesgo. Si la baja en tasas no responde a una reducción real del riesgo en zonas rurales, entonces a medida que las tasas bajan, los bancos prestan más a quienes presentan menor riesgo: los grandes. El problema no es la tasa, es el riesgo. Y si no abordamos los riesgos —climáticos, jurídicos, de seguridad, de mercado—, los techos a las tasas terminarán excluyendo a quienes deberían beneficiar.
En este panorama, el rol de FINAGRO es clave para equilibrar la cancha. Es a través del redescuento que se canalizan con mayor fuerza los instrumentos de inclusión como el Fondo Agropecuario de Garantías (FAG), así como el Incentivo a la Capitalización Rural (ICR) y las Líneas Especiales de Crédito (LEC). Allí, por ejemplo, las mujeres acceden a tasas hasta 2,3 puntos porcentuales más bajas sin reducir el monto otorgado. Ese es el tipo de política pública que permite que el crecimiento no solo se mida en billones, sino también en justicia.
Hoy, cuando las cifras globales lucen bien, conviene preguntarnos: ¿está llegando el crédito al pequeño productor? ¿a la mujer rural? ¿a quienes más lo necesitan? Celebrar metas cumplidas está bien. Pero para que el crédito cumpla su función transformadora, hay que mirar más allá del monto: importa quién accede, cómo accede y en qué condiciones.
*Director del Observatorio Financiero Rural de la Universidad Javeriana